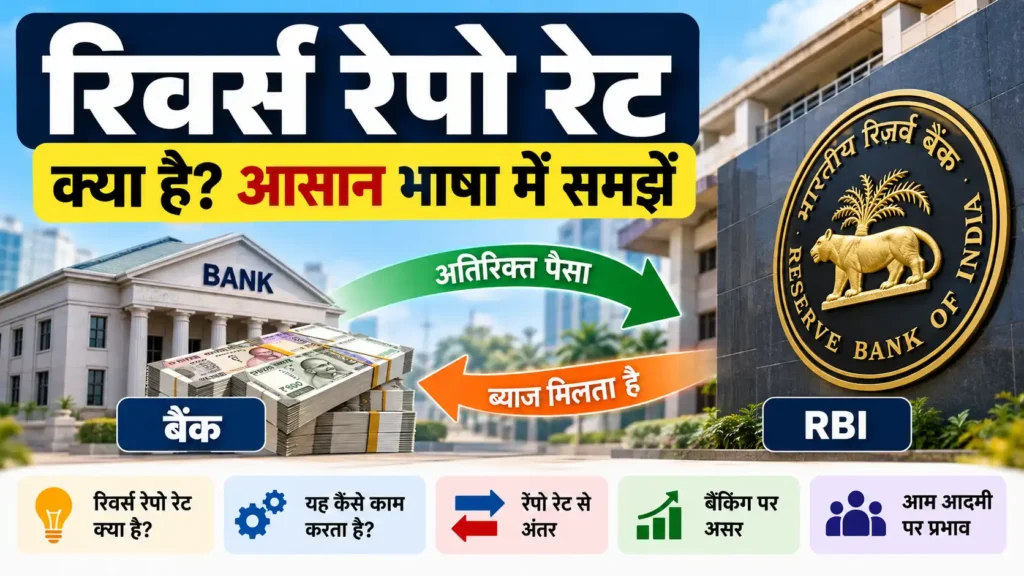
रिवर्स रेपो रेट क्या है? आसान भाषा में समझें
जब हम बैंक से लोन लेते हैं तो बैंक हमसे ब्याज लेता है। लेकिन क्या आपने कभी सोचा है कि जब बैंकों के पास जरूरत से ज्यादा पैसा होता है, तो बैंक उस अतिरिक्त पैसे का क्या करते हैं?
यहीं से रिवर्स रेपो रेट (Reverse Repo Rate) की बात शुरू होती है। सरल शब्दों में, रिवर्स रेपो एक ऐसी व्यवस्था है जिसके माध्यम से बैंक अपनी अतिरिक्त नकदी को भारतीय रिजर्व बैंक यानी RBI के पास रख सकते हैं और उसके बदले ब्याज प्राप्त कर सकते हैं।
अगर आप पहले यह समझना चाहते हैं कि भारत का केंद्रीय बैंक क्या है और वह क्या काम करता है, तो आप हमारा लेख RBI क्या है और इसके कार्य क्या हैं? पढ़ सकते हैं।
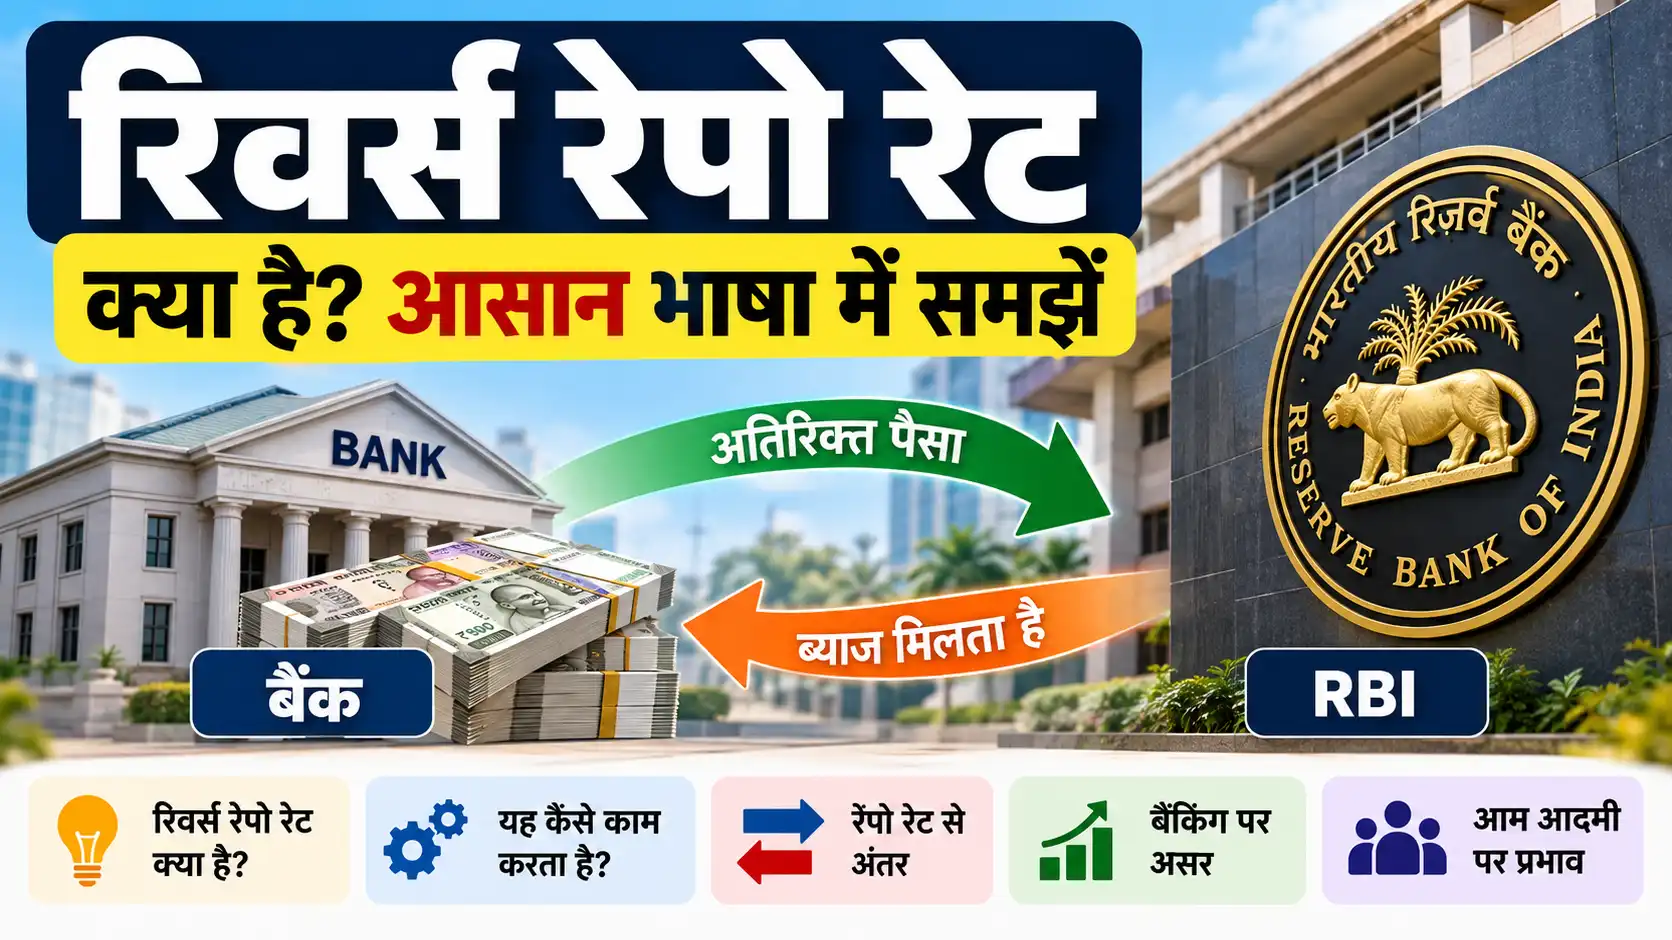
इस लेख में हम जानेंगे कि रिवर्स रेपो रेट क्या है, यह कैसे काम करता है, RBI इसका इस्तेमाल क्यों करता है, रेपो रेट और रिवर्स रेपो रेट में क्या अंतर है और इसका आम आदमी पर क्या असर पड़ सकता है।
Table of Contents
रिवर्स रेपो रेट क्या है?
रिवर्स रेपो रेट वह ब्याज दर है जिस पर RBI पात्र प्रतिभूतियों के बदले बैंकों से धन स्वीकार करता है।
इसे बिल्कुल आसान भाषा में समझें तो जब किसी बैंक के पास जरूरत से ज्यादा पैसा होता है, तो वह उस अतिरिक्त धन को RBI के पास रखने की व्यवस्था का इस्तेमाल कर सकता है। इसके बदले बैंक को निर्धारित दर के अनुसार ब्याज मिलता है।
यानी पैसे का प्रवाह इस तरह समझ सकते हैं:
बैंक → RBI को पैसा → RBI की ओर से ब्याज
यही कारण है कि इसे रिवर्स रेपो कहा जाता है, क्योंकि इसमें धन का प्रवाह सामान्य रेपो लेनदेन की तुलना में उलटी दिशा में होता है।
RBI की आधिकारिक जानकारी के अनुसार, रिवर्स रेपो व्यवस्था बैंकिंग प्रणाली में उपलब्ध धन और तरलता के प्रबंधन से जुड़ी रही है। आप इसके बारे में RBI की आधिकारिक वेबसाइट पर भी जानकारी देख सकते हैं।
रिवर्स रेपो रेट का आसान उदाहरण
मान लीजिए किसी बैंक के पास आज ₹1,000 करोड़ की अतिरिक्त नकदी है। बैंक के पास इस पैसे के कई उपयोग हो सकते हैं, लेकिन अगर उसे तुरंत कहीं इस्तेमाल करने की जरूरत नहीं है, तो वह अपनी अतिरिक्त नकदी को RBI के साथ उपलब्ध व्यवस्था में रख सकता है।
इसके बदले बैंक को ब्याज मिलता है।
इस उदाहरण को बहुत सरल तरीके से ऐसे समझ सकते हैं:
- बैंक के पास अतिरिक्त पैसा है।
- बैंक उस पैसे को कुछ समय के लिए RBI के पास रखता है।
- RBI निर्धारित दर के अनुसार बैंक को ब्याज देता है।
- इससे बैंक को अपनी अतिरिक्त नकदी पर आय मिलती है।
यही मूल विचार रिवर्स रेपो रेट को समझने में मदद करता है। हालांकि वास्तविक बैंकिंग व्यवस्था इससे अधिक विस्तृत है और RBI बाजार की स्थिति के अनुसार अलग-अलग तरलता प्रबंधन साधनों का इस्तेमाल करता है।
रिवर्स रेपो रेट कैसे काम करता है?
रिवर्स रेपो रेट को समझने का सबसे आसान तरीका है कि आप पैसे की दिशा को देखें।
रेपो रेट में:
RBI → बैंक को पैसा देता है → बैंक RBI को ब्याज देता है।
रिवर्स रेपो में:
बैंक → RBI को पैसा देता है → RBI बैंक को ब्याज देता है।
इसलिए दोनों व्यवस्थाओं में पैसे की दिशा अलग होती है।
अगर आप रेपो रेट को विस्तार से समझना चाहते हैं, तो हमारा पिछला लेख रेपो रेट क्या है और RBI इसे क्यों बदलता है? भी पढ़ सकते हैं।
RBI को बैंकों से पैसा लेने की जरूरत क्यों पड़ती है?
बैंकिंग प्रणाली में हर दिन पैसे की जरूरत और उपलब्धता एक जैसी नहीं रहती। कभी बैंकों के पास अतिरिक्त नकदी होती है, तो कभी उन्हें अपने कामकाज के लिए अधिक धन की जरूरत पड़ सकती है।
अगर बैंकिंग प्रणाली में बहुत अधिक अतिरिक्त पैसा उपलब्ध हो जाए, तो RBI को उस अतिरिक्त तरलता (Liquidity) को प्रबंधित करने की जरूरत पड़ सकती है।
इसी उद्देश्य से RBI अलग-अलग मौद्रिक नीति और तरलता प्रबंधन साधनों का इस्तेमाल करता है। रिवर्स रेपो भी इसी व्यापक व्यवस्था का एक हिस्सा है।
इसका एक सरल उद्देश्य यह है कि बैंकिंग प्रणाली में उपलब्ध अतिरिक्त धन को जरूरत के अनुसार प्रबंधित किया जा सके।
रिवर्स रेपो रेट बढ़ने से क्या होता है?
जब अतिरिक्त पैसा RBI के पास रखने पर मिलने वाला ब्याज अपेक्षाकृत आकर्षक होता है, तो बैंकों के पास अपनी अतिरिक्त नकदी RBI के पास रखने का प्रोत्साहन बढ़ सकता है।
इससे बैंकिंग प्रणाली में उपलब्ध अतिरिक्त नकदी को कुछ हद तक अवशोषित करने में मदद मिल सकती है।
सरल भाषा में:
रिवर्स रेपो पर आकर्षण बढ़ा → बैंक अतिरिक्त पैसा RBI के पास रखने में अधिक रुचि दिखा सकते हैं → बाजार में उपलब्ध अतिरिक्त तरलता कम हो सकती है।
हालांकि इसका यह मतलब नहीं है कि हर बार रिवर्स रेपो रेट बढ़ने पर लोन की ब्याज दर उसी अनुपात में तुरंत बढ़ जाएगी। बैंक की ब्याज दरों पर कई अन्य आर्थिक और बैंकिंग कारकों का भी असर पड़ता है।
रिवर्स रेपो रेट घटने से क्या होता है?
इसके विपरीत, अगर RBI के पास अतिरिक्त पैसा रखने का आकर्षण कम होता है, तो बैंक अपने उपलब्ध धन को अन्य जगह लगाने के विकल्पों पर अधिक ध्यान दे सकते हैं।
उदाहरण के लिए, बैंक अपने धन का इस्तेमाल ऋण देने या अन्य अनुमत वित्तीय गतिविधियों में कर सकते हैं, यदि बाजार की परिस्थितियां इसके अनुकूल हों।
इससे बैंकिंग प्रणाली में धन के प्रवाह पर असर पड़ सकता है। लेकिन इसका वास्तविक प्रभाव उस समय की आर्थिक परिस्थितियों, बैंकिंग प्रणाली की तरलता और RBI की अन्य नीतियों पर निर्भर करता है।
रेपो रेट और रिवर्स रेपो रेट में अंतर
रेपो रेट और रिवर्स रेपो रेट दोनों RBI की मौद्रिक नीति और तरलता प्रबंधन से जुड़े महत्वपूर्ण शब्द हैं। लेकिन इनके बीच सबसे बड़ा अंतर पैसे की दिशा का है।
| आधार | रेपो रेट | रिवर्स रेपो रेट |
|---|---|---|
| पैसे की दिशा | RBI से बैंक की ओर | बैंक से RBI की ओर |
| मुख्य उद्देश्य | बैंकों को अल्पकालिक धन उपलब्ध कराना | बैंकिंग प्रणाली की अतिरिक्त तरलता को प्रबंधित करना |
| पैसा किसे मिलता है? | बैंक को | RBI बैंक से धन स्वीकार करता है |
| ब्याज कौन देता है? | बैंक RBI को | RBI बैंक को |
| मुख्य संबंध | तरलता उपलब्ध कराने से | अतिरिक्त तरलता को अवशोषित करने से |
अगर आपको यह समझना है कि RBI ब्याज दरों के जरिए अर्थव्यवस्था में पैसे के प्रवाह को कैसे प्रभावित करता है, तो रेपो रेट और रिवर्स रेपो दोनों को साथ समझना उपयोगी है।
रिवर्स रेपो रेट का बैंकिंग प्रणाली पर असर
बैंकिंग प्रणाली में नकदी का संतुलन बहुत महत्वपूर्ण होता है। अगर बैंकों के पास बहुत अधिक अतिरिक्त पैसा है, तो वह पैसा अर्थव्यवस्था में अलग-अलग माध्यमों से प्रवाहित हो सकता है।
दूसरी तरफ, अगर बैंकिंग प्रणाली में नकदी की कमी हो जाए, तो बैंकों की धन संबंधी जरूरत बढ़ सकती है।
इसीलिए RBI के लिए बैंकिंग प्रणाली में तरलता का प्रबंधन महत्वपूर्ण है।
रिवर्स रेपो और अन्य तरलता प्रबंधन साधनों के माध्यम से RBI बैंकिंग प्रणाली में उपलब्ध धन की स्थिति को प्रभावित करने का प्रयास कर सकता है।
रिवर्स रेपो रेट का आम आदमी पर क्या असर पड़ता है?
रिवर्स रेपो रेट का आम आदमी पर असर आमतौर पर अप्रत्यक्ष होता है।
एक सामान्य व्यक्ति सीधे RBI के पास जाकर रिवर्स रेपो व्यवस्था में अपना पैसा जमा नहीं करता। यह मुख्य रूप से RBI और बैंकिंग प्रणाली के बीच होने वाली व्यवस्था है।
लेकिन इसका महत्व इसलिए है क्योंकि RBI की मौद्रिक नीति और बैंकिंग प्रणाली की तरलता आगे चलकर बैंकिंग क्षेत्र की ब्याज दरों और धन की उपलब्धता के वातावरण को प्रभावित कर सकती है।
इसका असर समय के साथ लोन, जमा और अन्य बैंकिंग उत्पादों की ब्याज दरों पर दिखाई दे सकता है।
हालांकि किसी एक दर में बदलाव को देखकर यह कहना सही नहीं होगा कि आपके होम लोन, पर्सनल लोन या एफडी की ब्याज दर निश्चित रूप से उसी अनुपात में बदल जाएगी।
क्या रिवर्स रेपो रेट का लोन पर असर पड़ता है?
हाँ, लेकिन इसका असर सीधा और एक-से-एक नहीं होता।
बैंकों की ऋण दर कई चीजों पर निर्भर करती है। इनमें RBI की मौद्रिक नीति, बैंक की फंडिंग लागत, ऋण की मांग, बाजार की प्रतिस्पर्धा, जोखिम और बैंक की अपनी परिस्थितियां शामिल हो सकती हैं।
इसलिए केवल रिवर्स रेपो रेट में बदलाव देखकर यह तय नहीं किया जा सकता कि किसी विशेष बैंक का होम लोन या पर्सनल लोन कितना महंगा या सस्ता होगा।
क्या रिवर्स रेपो रेट का FD पर असर पड़ता है?
रिवर्स रेपो रेट और FD की ब्याज दर के बीच भी सीधा एक-से-एक संबंध नहीं होता।
बैंक जमा पर कितनी ब्याज दर देंगे, यह उनकी धन की जरूरत, बाजार की स्थिति, ऋण की मांग और प्रतिस्पर्धा जैसे कई कारकों पर निर्भर करता है।
फिर भी RBI की मौद्रिक नीति और बैंकिंग प्रणाली में तरलता की स्थिति बैंकिंग ब्याज दरों के व्यापक वातावरण को प्रभावित कर सकती है।
इसलिए अगर आप FD में पैसा लगाने की योजना बना रहे हैं, तो केवल रिवर्स रेपो रेट देखकर निर्णय लेना उचित नहीं होगा।
रिवर्स रेपो रेट और महंगाई का संबंध
महंगाई का संबंध वस्तुओं और सेवाओं की कीमतों में सामान्य वृद्धि से है। RBI मौद्रिक नीति के माध्यम से कीमतों की स्थिरता को ध्यान में रखते हुए आर्थिक गतिविधियों के बीच संतुलन बनाने की कोशिश करता है।
बैंकिंग प्रणाली में उपलब्ध तरलता भी इस प्रक्रिया का एक हिस्सा है। यदि वित्तीय प्रणाली में अतिरिक्त तरलता की स्थिति बनती है, तो RBI उसे प्रबंधित करने के लिए उपलब्ध विभिन्न साधनों का इस्तेमाल कर सकता है।
हालांकि यह कहना सही नहीं होगा कि सिर्फ रिवर्स रेपो रेट बढ़ाने या घटाने से महंगाई तुरंत बढ़ या घट जाती है।
महंगाई पर मांग, आपूर्ति, कच्चे माल की कीमत, ईंधन की कीमत, उत्पादन, वैश्विक बाजार और कई अन्य आर्थिक कारकों का भी प्रभाव पड़ता है।
रिवर्स रेपो रेट और मौद्रिक नीति
रिवर्स रेपो रेट को समझने के लिए मौद्रिक नीति को समझना भी जरूरी है।
RBI की मौद्रिक नीति का उद्देश्य कीमतों की स्थिरता को ध्यान में रखते हुए आर्थिक विकास को समर्थन देना है। इसके लिए RBI ब्याज दरों और तरलता से जुड़े कई साधनों का इस्तेमाल करता है।
समय के साथ RBI के मौद्रिक नीति संचालन का ढांचा भी विकसित हुआ है। इसलिए रिवर्स रेपो रेट को समझते समय वर्तमान व्यवस्था में Standing Deposit Facility (SDF) की भूमिका को भी समझना जरूरी है।
RBI के अनुसार, SDF को तरलता अवशोषित करने के लिए मौद्रिक नीति संचालन के ढांचे में शामिल किया गया है। इससे बैंक अपनी अतिरिक्त धनराशि RBI के पास जमा कर सकते हैं।
इसलिए आज की व्यवस्था को केवल पुराने रेपो-रिवर्स रेपो ढांचे के आधार पर समझना पर्याप्त नहीं है। मौजूदा व्यवस्था में SDF समेत कई साधनों की भूमिका है।
Standing Deposit Facility और Reverse Repo में अंतर
Standing Deposit Facility यानी SDF और रिवर्स रेपो दोनों का संबंध बैंकिंग प्रणाली से अतिरिक्त नकदी को RBI की ओर खींचने से है, लेकिन दोनों की कार्यप्रणाली समान नहीं है।
रिवर्स रेपो में RBI बैंक से धन स्वीकार करता है और यह लेनदेन पात्र प्रतिभूतियों के विरुद्ध किया जाता है। दूसरी ओर SDF के जरिए RBI बैंकों से बिना पारंपरिक संपार्श्विक के जमा स्वीकार कर सकता है।
इसी कारण वर्तमान मौद्रिक नीति ढांचे को समझते समय केवल रिवर्स रेपो रेट पर निर्भर रहने के बजाय SDF की भूमिका को भी समझना जरूरी है।
RBI की मौद्रिक नीति और तरलता प्रबंधन से जुड़ी आधिकारिक जानकारी आप RBI की वेबसाइट पर देख सकते हैं।
रिवर्स रेपो रेट कौन तय करता है?
रिवर्स रेपो रेट RBI की मौद्रिक नीति और उसके परिचालन ढांचे से जुड़ी दर है। इसे सामान्य बैंक ब्याज दर की तरह बैंक स्वयं तय नहीं करते।
मौद्रिक नीति समिति यानी MPC पॉलिसी रेपो रेट तय करती है, जबकि RBI के मौद्रिक नीति संचालन ढांचे में रिवर्स रेपो, SDF और अन्य साधनों की भूमिका निर्धारित होती है।
इसलिए रिवर्स रेपो रेट को समझते समय RBI, MPC, रेपो रेट, SDF और तरलता प्रबंधन के बीच संबंध समझना उपयोगी है।
क्या रिवर्स रेपो रेट हमेशा रेपो रेट से कम होता है?
भारत की मौद्रिक नीति व्यवस्था में ऐतिहासिक रूप से रिवर्स रेपो रेट को रेपो रेट से नीचे रखा गया है। लेकिन वर्तमान व्यवस्था को समझते समय केवल पुराने रेपो रेट–रिवर्स रेपो रेट कॉरिडोर के आधार पर निष्कर्ष निकालना सही नहीं होगा।
वर्तमान मौद्रिक नीति ढांचे में SDF की भूमिका महत्वपूर्ण है। इसलिए किसी भी समय की मौजूदा दरों और नीति व्यवस्था के लिए RBI की आधिकारिक घोषणा देखना सबसे उचित तरीका है।
रिवर्स रेपो रेट क्यों महत्वपूर्ण है?
अब तक की पूरी बात को अगर सरल शब्दों में समझें, तो रिवर्स रेपो रेट महत्वपूर्ण है क्योंकि:
- यह बैंकिंग प्रणाली में अतिरिक्त नकदी के प्रबंधन से जुड़ा है।
- यह RBI की तरलता प्रबंधन व्यवस्था को समझने में मदद करता है।
- यह RBI और बैंकों के बीच धन के प्रवाह को समझने का एक महत्वपूर्ण हिस्सा है।
- इसका संबंध मौद्रिक नीति के संचालन से है।
- इससे बैंकिंग प्रणाली में उपलब्ध तरलता की स्थिति प्रभावित हो सकती है।
- इसके अप्रत्यक्ष प्रभाव से ब्याज दरों और आर्थिक गतिविधियों का वातावरण प्रभावित हो सकता है।
अक्सर पूछे जाने वाले सवाल
1. रिवर्स रेपो रेट क्या है?
रिवर्स रेपो रेट वह ब्याज दर है जिस पर RBI पात्र प्रतिभूतियों के बदले बैंकों से धन स्वीकार करता है। सरल भाषा में बैंक अपनी अतिरिक्त नकदी RBI के पास रखते हैं और उसके बदले ब्याज प्राप्त करते हैं।
2. रिवर्स रेपो रेट का मतलब क्या है?
इसका सरल मतलब है कि बैंक अपनी अतिरिक्त धनराशि RBI के पास रखने पर निर्धारित दर के अनुसार ब्याज प्राप्त कर सकते हैं।
3. रिवर्स रेपो और रेपो रेट में क्या अंतर है?
रेपो में RBI बैंक को धन उपलब्ध कराता है, जबकि रिवर्स रेपो में बैंक RBI को धन उपलब्ध कराता है। दोनों के बीच सबसे बड़ा अंतर पैसे की दिशा का है।
4. रिवर्स रेपो रेट बढ़ने से क्या होता है?
यदि RBI के पास अतिरिक्त पैसा रखने का आकर्षण बढ़ता है, तो बैंक अपनी अतिरिक्त नकदी का अधिक हिस्सा RBI के पास रखने के लिए प्रोत्साहित हो सकते हैं। इससे अतिरिक्त तरलता को प्रबंधित करने में मदद मिल सकती है।
5. रिवर्स रेपो रेट घटने से क्या होता है?
RBI के पास अतिरिक्त पैसा रखने का आकर्षण कम हो सकता है। ऐसे में बैंक अपने धन को अन्य उपयोगों में लगाने पर अधिक ध्यान दे सकते हैं। वास्तविक प्रभाव बाजार और बैंकिंग प्रणाली की परिस्थितियों पर निर्भर करता है।
6. रिवर्स रेपो रेट का आम आदमी पर क्या असर पड़ता है?
इसका असर आमतौर पर अप्रत्यक्ष होता है। RBI की मौद्रिक नीति और बैंकिंग प्रणाली की तरलता में बदलाव समय के साथ लोन और जमा की ब्याज दरों के वातावरण को प्रभावित कर सकता है।
7. क्या रिवर्स रेपो रेट और ब्याज दर एक ही चीज हैं?
रिवर्स रेपो रेट स्वयं एक विशेष ब्याज दर है, जो RBI और बैंकों के बीच एक विशेष प्रकार की व्यवस्था से जुड़ी है। इसे हर प्रकार की बैंक ब्याज दर के समान नहीं समझना चाहिए।
8. रिवर्स रेपो रेट कौन तय करता है?
यह RBI की मौद्रिक नीति और तरलता प्रबंधन व्यवस्था से जुड़ी दर है। पॉलिसी रेपो रेट MPC द्वारा तय किया जाता है, जबकि अन्य परिचालन दरों और साधनों की भूमिका RBI के मौद्रिक नीति ढांचे में निर्धारित होती है।
9. क्या रिवर्स रेपो रेट का लोन पर सीधा असर पड़ता है?
नहीं। इसका असर सीधा और एक-से-एक नहीं होता। लोन की ब्याज दर बैंक की फंडिंग लागत, ऋण की मांग, जोखिम, प्रतिस्पर्धा और मौद्रिक नीति समेत कई कारकों पर निर्भर करती है।
10. रिवर्स रेपो रेट और SDF में क्या अंतर है?
दोनों का संबंध RBI द्वारा बैंकिंग प्रणाली की अतिरिक्त तरलता को अवशोषित करने से है, लेकिन उनकी कार्यप्रणाली अलग है। SDF के तहत RBI बैंकों से बिना पारंपरिक संपार्श्विक के जमा स्वीकार कर सकता है, जबकि रिवर्स रेपो व्यवस्था प्रतिभूतियों के विरुद्ध लेनदेन से जुड़ी है।
निष्कर्ष
रिवर्स रेपो रेट को समझने का सबसे आसान तरीका पैसे की दिशा को याद रखना है।
रेपो रेट → RBI से बैंक की ओर पैसा
रिवर्स रेपो → बैंक से RBI की ओर पैसा
जब बैंकों के पास अतिरिक्त नकदी होती है, तो RBI की तरलता प्रबंधन व्यवस्था के तहत उस अतिरिक्त धन को संभालने के लिए अलग-अलग साधनों का इस्तेमाल किया जाता है। रिवर्स रेपो इसी व्यवस्था का एक महत्वपूर्ण हिस्सा रहा है।
आज की मौद्रिक नीति व्यवस्था को पूरी तरह समझने के लिए इसके साथ SDF, रेपो रेट, MSF और अन्य तरलता प्रबंधन साधनों की भूमिका को भी समझना जरूरी है।
इसलिए अगली बार जब आपको खबरों में RBI, रेपो रेट, रिवर्स रेपो, ब्याज दर या तरलता जैसे शब्द सुनाई दें, तो आपको यह समझने में आसानी होगी कि इनके पीछे बैंकिंग प्रणाली में पैसे के प्रवाह और मौद्रिक नीति का क्या संबंध है।
